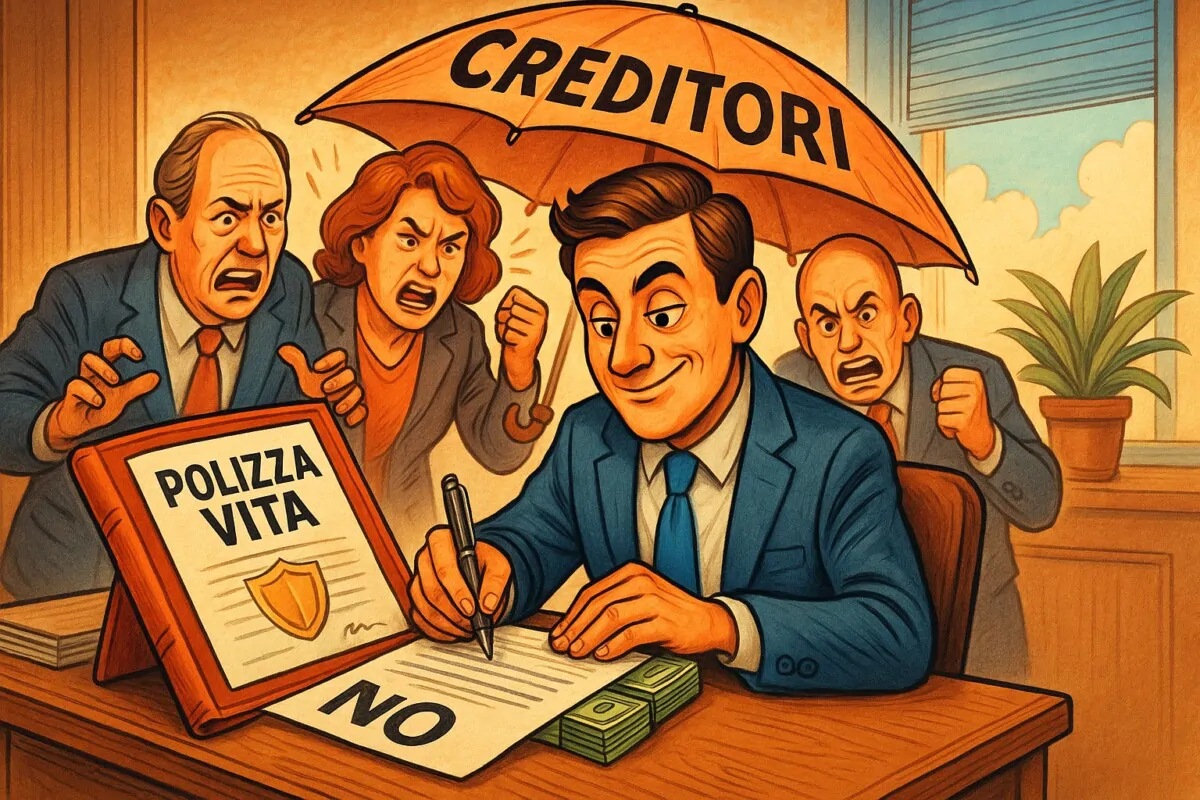
Negli ultimi anni, sempre più persone hanno scelto di sottoscrivere una polizza vita per proteggere il proprio futuro e quello dei loro cari. Uno dei motivi che spesso convince i risparmiatori è la presunta impignorabilità e insequestrabilità di queste polizze. Ma è davvero così? La risposta, come spesso accade, è: dipende.
Cosa dice la legge
Le polizze vita sono pensate per tutelare il capitale destinato ai beneficiari in caso di decesso dell’assicurato. Proprio per questa finalità, la normativa prevede una protezione speciale del capitale assicurato: non può essere aggredito da creditori o essere oggetto di misure cautelari… solo se la polizza è “pura” e ha finalità previdenziali o di protezione.
Se, invece, la polizza vita è utilizzata come investimento, come accade talvolta con alcune forme di polizze miste o a gestione finanziaria, il discorso cambia: può essere vista al pari di un normale patrimonio finanziario e quindi potenzialmente pignorabile.
Quando la protezione può venir meno
Esistono alcune situazioni in cui il capitale può essere aggredito:
- Se i versamenti sono sproporzionati rispetto al reddito dell’assicurato (sospetto di frode o sottrazione di beni ai creditori)
- Se la polizza viene riscattata e quindi il capitale torna a essere liquidità disponibile
- Se i beneficiari non sono estranei ai debiti (es. eredi debitori)
- In caso di procedimenti penali dove vi siano ipotesi di reato economico
In questi casi l’autorità giudiziaria può intervenire, e la tutela non è più garantita.
Beneficiario: la vera chiave di protezione
Un elemento decisivo nella tutela patrimoniale è la designazione del beneficiario.
Se il capitale è destinato a una persona chiaramente indicata nel contratto – e non alla massa ereditaria – allora la protezione diventa molto più forte, perché:
- I beneficiari hanno diritto diretto alle somme
- Il capitale non entra nell’asse ereditario
- I creditori dell’assicurato non possono rivalersi su quel denaro
Senza beneficiario designato, invece, la protezione rischia di svanire.
Attenzione alle “leggende”
La frase “le polizze vita sono impignorabili” è spesso vera solo in parte. Come ogni strumento finanziario o assicurativo, va compreso e configurato correttamente. Pensare che qualunque polizza sia automaticamente inattaccabile può creare false aspettative e spiacevoli sorprese in momenti delicati della vita.
La protezione è una scelta consapevole
Le polizze vita sono uno strumento prezioso per garantire serenità economica e sicurezza ai propri cari. Possono offrire una forte difesa del patrimonio, ma solo se studiate in base alla propria situazione personale, ai bisogni e agli obiettivi reali.
Per questo è fondamentale avere un consulente esperto: qualcuno in grado di guidarti, spiegarti i rischi, personalizzare la polizza e assicurarsi che funzioni davvero quando serve.
In fondo, proteggere chi amiamo non dovrebbe mai essere lasciato al caso.
Vuoi parlarne con me?
Ogni situazione è diversa: richiedi una prima analisi gratuita e senza impegno.